In diesem Artikel untersuchen wir die Handwerks- und Serviceabzüge für selbstständige erwachsene Kinder, die Immobilienbewertung für Gewerbeimmobilien sowie die Anforderungen an die digitale Buchhaltung für persönlich genutzte Unternehmen.
Wir warten gespannt auf die Präsentation
Nach Marathonverhandlungen wird später heute ein neues Regierungsgrundlagenset vorgestellt. Die neue Regierung besteht aus Parteien mit großen politischen Differenzen, daher wird es spannend sein zu sehen, welche Kompromisse erzielt wurden. Wir erwarten Änderungen im Steuerbereich und hoffen, im nächsten Newsletter Neuigkeiten mitzubringen.
Wichtige Termine im Zusammenhang mit der Selbstauskunft für 2025
20. Mai 2026:
Dies war der Frist für die Korrektur Ihrer persönlichen Jahresabrechnung. Sie können die Jahresabrechnung für 2025 jedoch nach diesem Datum noch korrigieren. Nun erfolgt die Korrektur nach einem anderen Regelwerk, da es nun offiziell um die Wiederaufnahme einer Steuererhebung geht. Der einzige Unterschied zwischen der Meldung der Änderungen vor und nach dem Schmelzdatum besteht in der tatsächlichen Tatsache, dass nun eine näher erläuterte Erklärung zur Änderung in einer speziellen Dialogbox im TastSelbst-System angegeben werden muss. Diese Erklärung sollte nicht vor dem 20. Mai 2026 eingegeben werden.
1. Juli 2026:
Frist für die Meldung der Einkommensteuererklärungen für Selbstständige.
1. Juli 2026:
Frist für die freiwillige Zahlung der Reststeuer, bevor eine feste Zinsanrechnung von 5,7% verhängt wird
Handwerker- und Serviceabzüge für zu Hause lebende erwachsene Kinder
Ab dem Jahr, in dem ein Kind 18 Jahre alt wird, kann es eine Handwerkerabzug für Ausgaben für Arbeiten an der Immobilie seiner Eltern oder einen Serviceabzug für Ausgaben für z. B. Fensterputzen oder Gartenarbeiten in derselben Immobilie erhalten. Somit besteht die Möglichkeit, dass die gesamte Familie größere Abzüge erhalten kann.
- Die Rechnung muss von dem im Haus lebenden Kind ausgestellt und bezahlt werden.
- Die Abzugsmöglichkeit gilt ausschließlich für das Grundstück, das als Wohnort des Kindes dient und umfasst daher nicht z. B. das Ferienhaus der Eltern.
Im Jahr 2026 können Handwerkerabzüge für Ausgaben in Höhe von bis zu 9.000 Euro und Serviceabzüge für Ausgaben in Höhe von bis zu 18.300 Euro vorgenommen werden.
Der Abzug wird als steuerlicher Abzug gewährt und hat nur Auswirkungen auf die Kinder, die zu Hause leben; wenn die Kinder eine so hohe Einkommenshöhe haben, dass sie Steuern zahlen.
Grundsteuern für Gewerbeimmobilien
Wenn Sie eine Gewerbeimmobilie besitzen, haben Sie seit 2022 auf vorläufiger Basis Steuern gezahlt, da die Bewertungen verzögert sind. Wenn die endgültigen Bewertungen vorliegen, werden Ihre Steuern neu berechnet und angepasst. Dies geschieht ganz automatisch.
Die vorläufige und endgültige Steuererhebung für Gewerbeimmobilien wird wie folgt erhoben:
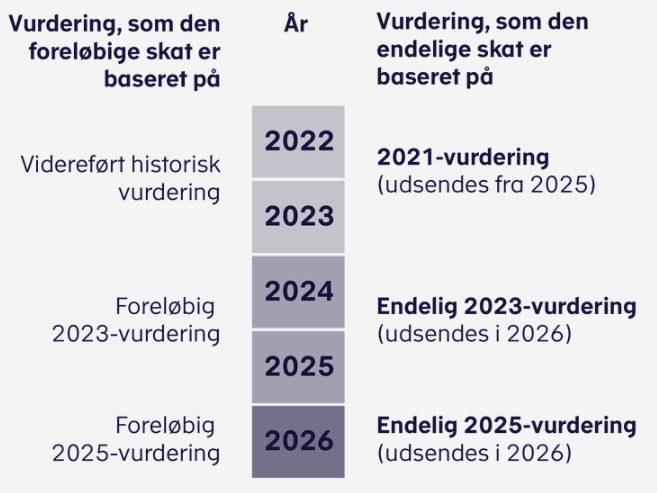
Quelle: vurderingsportalen.dk
Die endgültige 2023-Bewertung zeigt, welchen Wert Ihre Immobilie am 1. Januar 2023 hatte. Skatt hatte ursprünglich erwartet, dass die endgültige 2023-Bewertung Anfang 2026 veröffentlicht wird. Derzeit wurden lediglich eine geringe Anzahl endgültiger Bewertungen veröffentlicht.
Die endgültige Bewertung für 2023 bildet die Grundlage für die Steuern für 2024 und 2025. Bis Ihre endgültige Bewertung für 2023 vorliegt, zahlen Sie Steuern anhand einer vorläufigen Bewertung für 2023.
Bevor die Bewertung für 2021 und die endgültige Bewertung für 2023 erfolgen, erhalten Sie eine Erklärung, in der Sie die Daten sehen können, die in der Bewertung berücksichtigt werden sollen. Falls die Daten fehlerhaft sind, können Sie eine Einwändigkeit einreichen. Falls Sie der Ansicht sind, dass die endgültige Bewertung falsch ist, können Sie eine Beschwerde darüber einreichen.
Verpflichtung zur digitalen Buchhaltung für bestimmte Selbstständige
Wir haben die ”neue” Buchführungsvorschrift und die digitale Buchführung bereits seit mehreren Jahren thematisiert. Die Unternehmen sind nun seit über einem Jahr vollständig betroffen, und der letzte Schritt des Implementierungsprozesses betrifft die selbstständigen Gewerbetreibenden.
Ab dem 1. Januar 2026 müssen persönlich eingetragene Unternehmen mit einem jährlichen Nettoumsatz von mehr als 300.000 Euro in zwei aufeinanderfolgenden Jahren (z. B. 2024 und 2025) nun auch ein zugelassenes digitales Buchhaltungs-Programm verwenden und ihre Buchführungsprozesse dokumentieren.
Inklusive der Anforderungen ab dem 1. Januar 2026 fallen Einzelpersonenunternehmen, Beteiligungsgesellschaften (I/S) und bestimmte Vereine.
Wenn Sie noch nicht am Ziel sind, sollten Sie dies so schnell wie möglich erledigen. Die Liste der zugelassenen Systeme finden Sie hier: Liste der registrierten Buchhaltungssysteme | erhvervsstyrelsen.dk